Steuern & Trainer 9 Min. Lesezeit

Übungsleiterpauschale & Ehrenamtspauschale: Steuerliche Freibeträge, Nachweise & Abrechnung

Freibeträge nach § 3 Nr. 26 und § 3 Nr. 26a EStG rechtssicher nutzen: Welche Voraussetzungen gelten, welche Nachweise das Finanzamt fordert und wie Trainerzeiten erfasst werden.

Übungsleiterpauschale & Ehrenamtspauschale: Steuerliche Freibeträge, Nachweise & Abrechnung

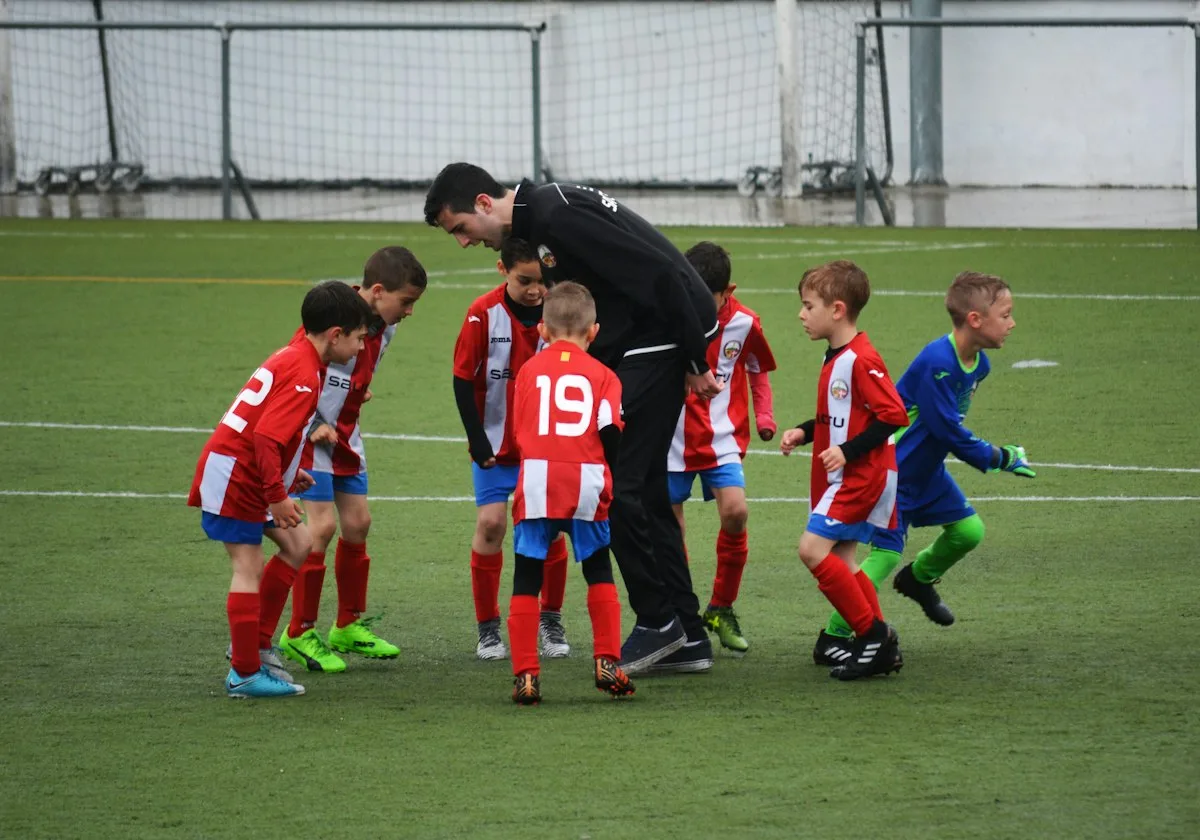
Rechtssichere Verträge und Stundennachweise schützen vor Nachforderungen der Sozialversicherung (Foto: chuttersnap auf Unsplash).

Freibeträge für engagierte Helfer: Die rechtlichen Grundlagen

Ohne den unermüdlichen Einsatz von Trainern, Betreuern, Vorständen und Helfern könnte kein Verein überleben. Um dieses Engagement zu würdigen, hat der Gesetzgeber mit der Übungsleiterpauschale und der Ehrenamtspauschale attraktive steuer- und sozialversicherungsfreie Vergütungsmöglichkeiten geschaffen. Allerdings sind beide Pauschalen an strenge gesetzliche Rahmenbedingungen geknüpft. Werden formale Fehler gemacht oder Freibeträge unzulässig kombiniert, drohen bei Betriebsprüfungen durch die Deutsche Rentenversicherung (DRV) oder das Finanzamt empfindliche Nachzahlungen von Lohnsteuer und Sozialabgaben.

Die beiden Freibeträge im direkten Vergleich
1. Übungsleiterpauschale (§ 3 Nr. 26 EStG): • Maximal 3.000 Euro pro Kalenderjahr steuer- und sozialabgabenfrei. • Voraussetzung: Pädagogische, künstlerische oder pflegerische Tätigkeit mit direktem Menschenbezug (z. B. Trainer, Übungsleiter, Jugendleiter, Chorleiter, Notenwart bei Probenleitung). 2. Ehrenamtspauschale (§ 3 Nr. 26a EStG): • Maximal 840 Euro pro Kalenderjahr steuer- und sozialabgabenfrei. • Voraussetzung: Jede sonstige Tätigkeit im ideellen Bereich oder Zweckbetrieb (z. B. Vorstand, Kassierer, Platzwart, Webmaster, Zeugwart).
Digitale Trainingsdokumentation und Stundennachweise (Foto: Braden Collum auf Unsplash)

Digitale Trainingsdokumentation und Stundennachweise (Foto: Braden Collum auf Unsplash)

Achtung: Vorstandvergütung erfordert zwingend eine Satzungsregelung!

Nach § 27 Abs. 3 BGB sind Vorstandsmitglieder grundsätzlich unentgeltlich tätig. Möchte ein Verein seinem Vorstand die Ehrenamtspauschale zahlen, MUSS die Satzung dies ausdrücklich erlauben (z. B. „Die Vorstandsmitglieder können für ihre Tätigkeit eine pauschale Aufwandsentschädigung erhalten“). Fehlt diese Klausel in der Satzung, stellt jede Zahlung eine unzulässige Begünstigung dar und gefährdet unmittelbar die Gemeinnützigkeit!

Dürfen Übungsleiter- und Ehrenamtspauschale kombiniert werden?

Eine Kombination ist grundsätzlich möglich (bis zu 3.840 Euro steuerfrei pro Person und Jahr), ABER nur dann, wenn es sich um zwei klar voneinander getrennte Tätigkeiten handelt, für die separate Verträge und gesonderte Zeiterfassungen vorliegen. Beispiel: Ein Vereinsmitglied ist als 1. Vorsitzender tätig (840 € Ehrenamtspauschale) und trainiert zusätzlich zweimal wöchentlich die F-Jugendmannschaft (3.000 € Übungsleiterpauschale). Die Tätigkeiten müssen zeitlich und inhaltlich exakt voneinander abgegrenzt dokumentiert werden.

Pflicht zur schriftlichen Freibetrags-Erklärung

Der Verein muss zu Beginn jedes Kalenderjahres von jedem Begünstigten eine schriftliche Erklärung einholen, in der dieser versichert, dass er den jeweiligen Freibetrag nicht bereits in einem anderen Verein oder Arbeitsverhältnis ganz oder teilweise ausgeschöpft hat.

Trainingsplaner

Trainingsplaner & Anwesenheitsdokumentation

Erfasse Trainingseinheiten digital und erstelle transparente Nachweise für deine Übungsleiter und Trainer.
Trainingsmodul testen
Diesen Artikel teilen:

Weitere interessante Beiträge

Alle News ansehen

Bereit für die Zukunft deines Vereins?

Teste vereinsheim.digital noch heute und erlebe, wie einfach Vereinsverwaltung, Helferplanung und Mitgliederkommunikation sein können.

BEREIT FÜR DEN
MODERNEN VEREIN?

Starte noch heute und bringe Struktur in deinen Vereinsalltag. Richte deinen Club in wenigen Minuten ein.

cookie

Cookie- & Datenschutz-Einstellungen

Wir nutzen Cookies, um dir die bestmögliche Erfahrung auf unserer Webseite zu bieten und Funktionen stetig zu optimieren.

Essenziell Erforderlich

Technisch notwendig für den sicheren Betrieb und die Grundfunktionen der Webseite.

Statistik & Analytics Google Analytics

Hilft uns anonym zu analysieren, wie die Webseite genutzt wird, um Funktionen gezielt zu verbessern.